Réaction19 – 5 novembre 2026
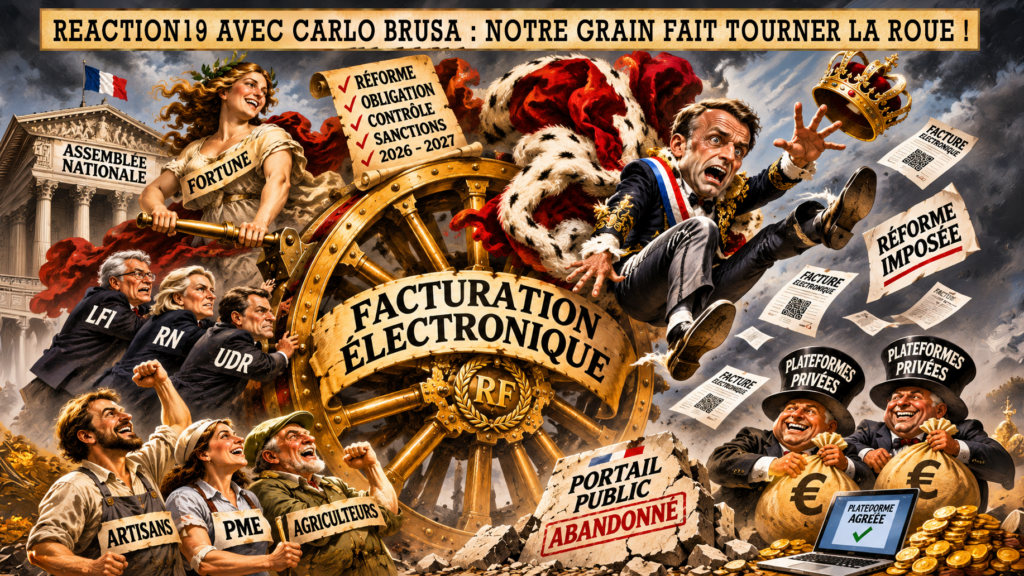
L’État a abandonné son portail public gratuit, obligé les entreprises à passer par des plateformes privées et maintenu son calendrier malgré les critiques. Le 3 novembre, une majorité inattendue de députés a contesté ce dispositif. La veille d’un tournant politique ou une opération de communication à quelques mois de la présidentielle de 2027 ?
Comment en est-on arrivé là ?
La généralisation de la facturation électronique ne date pas d’hier. Préparée dès 2020, organisée législativement en 2022, elle devait initialement être déployée entre 2024 et 2026.
Après un premier report, le calendrier a été fixé au 1er septembre 2026 pour la réception des factures électroniques par les entreprises concernées et pour leur émission par les grandes entreprises et les ETI. Les PME et microentreprises doivent émettre leurs factures électroniques à compter du 1er septembre 2027.
Mais l’élément décisif de cette histoire remonte au 15 octobre 2024.
Ce jour-là, l’État abandonne la construction du portail public gratuit qui devait permettre aux entreprises de remplir directement leurs obligations de facturation. Il conserve des fonctions publiques d’annuaire et de concentration des données fiscales, mais confie les échanges de factures à des plateformes privées agréées.
Le motif officiel ? Un projet informatique trop complexe, trop coûteux et susceptible de compromettre le calendrier général.
Dans son rapport du 24 novembre 2025, le Sénat regrette explicitement que ces difficultés n’aient pas été anticipées.
Résultat : l’État maintient l’obligation, mais renonce à fournir lui-même l’outil gratuit initialement prévu.
C’est précisément cet arbitrage que les opposants contestent aujourd’hui.
L’État a-t-il créé un marché captif ?
Une entreprise peut certes choisir entre de nombreuses plateformes agréées, dont certaines proposent des services gratuits ou peu coûteux.
Mais elle ne peut plus choisir une solution publique gratuite permettant directement d’émettre et de recevoir toutes ses factures réglementaires.
La concurrence existe entre prestataires, mais le recours au marché privé est devenu obligatoire.
Il faut distinguer deux questions :
La première est celle de l’utilité de la facturation électronique. Elle peut effectivement réduire les traitements manuels, fiabiliser certaines opérations comptables et améliorer la lutte contre la fraude à la TVA.
La seconde est celle du financement et de la maîtrise de cette infrastructure. Pourquoi une entreprise devrait-elle dépendre d’un prestataire commercial pour satisfaire une obligation imposée par la puissance publique ?
Les estimations officielles annoncent entre 2 et 3 milliards d’euros de recettes fiscales supplémentaires par an à compter de 2028. Il s’agit de prévisions, non de recettes déjà constatées.
L’administration attend donc un bénéfice financier important de cette réforme.
La question du partage de ses coûts mérite d’autant plus d’être posée.
Qui mène la contre-attaque politique ?
La réponse réserve quelques surprises.
Mathilde Hignet, députée de La France insoumise, est à l’origine de l’amendement adopté le 3 novembre. Elle avait déjà porté, avec son groupe, une proposition de loi de moratoire déposée le 15 septembre 2026.
Son argument est cohérent avec la doctrine de LFI : lorsqu’une obligation administrative est imposée à des millions d’entreprises, un service public doit permettre de la respecter sans dépendance commerciale obligatoire.
Éric Coquerel, président de la commission des finances, a défendu cette approche pendant les débats.
Mais LFI n’est pas seule.
Matthias Renault, député du Rassemblement national, a soutenu l’amendement en invoquant la confidentialité des données et l’absence de portail public. Surtout, il avait déjà déposé en octobre 2025 un amendement demandant des explications sur l’abandon de ce portail et sur son coût.
Il serait donc inexact de prétendre que le RN a découvert le problème à la veille de la présidentielle.
Autre acteur : Gérault Verny, député UDR, qui a déposé le 15 septembre 2026 une proposition de loi visant à rétablir une plateforme publique gratuite, sécurisée et souveraine.
Sa proposition est particulièrement intéressante : elle ne supprime pas le principe de la facturation électronique et ne cherche pas à interdire les plateformes privées. Elle prévoit une alternative publique gratuite, avec liberté de choix pour les entreprises.
La contestation dépasse donc le seul affrontement entre gouvernement et extrêmes politiques.
Le vote du 3 novembre : une alliance improbable
L’amendement de Mathilde Hignet a été adopté par 101 voix contre 74.
Parmi les voix favorables figurent 49 députés du RN, 23 de LFI, 9 écologistes, 5 du groupe Gauche démocrate et républicaine et 5 de l’UDR, ainsi que plusieurs parlementaires d’autres formations.
Cette convergence mérite d’être examinée sans naïveté.
LFI défend principalement le service public et la protection des petites entreprises contre une nouvelle dépendance commerciale.
Le RN met davantage l’accent sur la souveraineté, les données économiques et les contraintes pesant sur les entrepreneurs.
L’UDR défend ici la coexistence d’une infrastructure publique et d’offres privées.
Ces motivations ne sont pas identiques. Elles aboutissent néanmoins à une revendication commune : une obligation légale ne devrait pas rendre indispensable l’achat d’un service auprès d’un opérateur privé.
Le gouvernement, lui, n’a pas changé de position. Le ministre David Amiel a défendu les plateformes agréées, leur diversité et les économies attendues de la dématérialisation.
L’amendement a été adopté contre son avis et celui du rapporteur général.
Est-ce du populisme avant la présidentielle de 2027 ?
La proximité de l’élection présidentielle rend nécessaire cette question.
Il serait naïf d’imaginer que les formations politiques ne voient aucun intérêt à défendre artisans, agriculteurs, commerçants et indépendants, particulièrement sensibles aux charges administratives.
Cependant, qualifier automatiquement cette contestation de populisme électoral serait un raccourci.
Les faits montrent que certaines initiatives précèdent la séquence budgétaire actuelle : intervention du RN dès 2025, communiqué de LFI en août 2026, propositions de loi en septembre.
Les arguments sont également compatibles avec les orientations de leurs auteurs : intervention publique pour LFI, souveraineté économique pour le RN, alternative publique et liberté de choix pour l’UDR.
Il existe donc des éléments de cohérence politique.
Ce qui reste à démontrer, en revanche, c’est la volonté réelle de transformer ces déclarations en une loi applicable.
Le vote du 3 novembre constitue un test de positionnement. Le véritable test sera de défendre les mêmes garanties lors des prochaines étapes législatives, y compris lorsque des arbitrages financiers seront nécessaires.
Un soutien parlementaire ponctuel n’est pas encore une politique publique.
Le 4 novembre, le retournement de situation
C’est le fait que l’on ne peut pas omettre.
Le lendemain même de l’adoption du moratoire, les députés ont rejeté la première partie du projet de budget 2027, par 458 voix contre et aucune voix pour.
Conséquence : le texte initial du gouvernement est transmis au Sénat, sans les amendements adoptés au cours de cette première lecture.
Le moratoire voté le 3 novembre n’est donc pas devenu une loi.
Plus important encore, sa rédaction prévoyait une exemption sans date de fin explicite, alors que ses auteurs parlaient d’un moratoire dans l’attente d’un portail public.
Cette différence entre l’intention affichée et le texte juridique aurait également nécessité des clarifications.
Le gouvernement a annoncé qu’aucune sanction ne serait prononcée avant la fin de 2026. Mais cette position avait déjà été rendue publique le 9 octobre, avant le vote parlementaire.
Il ne s’agit donc pas d’une concession obtenue le 3 novembre. Et cette tolérance ne supprime ni les obligations légales ni les sanctions prévues par les textes.
Au 5 novembre 2026, le gouvernement conserve son calendrier. Le Parlement a exprimé une opposition significative, mais aucun report définitif n’est acquis.
Qui gagne réellement ?
Les plateformes privées conservent pour l’instant leur place dans le dispositif obligatoire. Elles bénéficient de l’accès à un marché réglementaire, même si la concurrence, les offres gratuites et les coûts techniques empêchent de conclure automatiquement à des profits exceptionnels.
L’administration fiscale conserve les perspectives de contrôle, de recoupement des données et de recettes supplémentaires qu’elle attend de la réforme.
Les oppositions politiques ont obtenu une victoire de visibilité. LFI peut revendiquer l’initiative de l’amendement ; le RN peut faire valoir ses alertes antérieures ; l’UDR dispose d’une proposition alternative construite.
Les petites entreprises, en revanche, ont surtout gagné une visibilité parlementaire pour leurs préoccupations. Elles n’ont obtenu ni moratoire juridiquement applicable, ni garantie durable de gratuité, ni droit nouveau à une solution publique.
Et les risques de cybersécurité ne sont pas théoriques. Fin septembre 2026, une intrusion chez le prestataire technique de VosFactures a conduit à une fuite de données et à une suspension temporaire de certains échanges avec sa plateforme agréée.
Cet incident ne prouve pas que toutes les plateformes privées sont dangereuses, pas plus qu’un portail public serait automatiquement invulnérable. Il démontre que les garanties de sécurité, les responsabilités et la continuité du service doivent pouvoir être vérifiées concrètement.
Ce que cette affaire révèle
Le débat a longtemps été présenté comme un choix entre modernisation et refus du progrès.
C’est une mauvaise manière de poser le problème.
On peut approuver la facturation électronique, reconnaître son intérêt dans la lutte contre la fraude fiscale et contester simultanément les conditions de son application.
Il est parfaitement possible de demander des garanties de gratuité, de sécurité, de confidentialité, de continuité et de réversibilité sans s’opposer à la modernisation.
La proposition de Gérault Verny, qui prévoit une alternative publique coexistant avec les opérateurs privés, illustre d’ailleurs qu’un autre modèle peut être discuté.
La véritable question n’est donc pas de savoir si l’entreprise française doit devenir numérique.
Elle est de savoir qui fixe les règles, qui finance la conformité, qui contrôle les infrastructures, qui répond des défaillances et qui assume les conséquences en cas d’interruption du service.
La position de Réaction19
Réaction19 ne demande pas l’abandon de la modernisation des échanges économiques.
La question est celle des garanties que l’État doit apporter lorsqu’il impose une transformation aussi importante à plusieurs millions d’entreprises.
Une annonce de tolérance ne remplace pas une sécurité juridique.
Un agrément administratif ne dispense pas de garanties vérifiables en matière de confidentialité, de cybersécurité, de continuité et de responsabilité.
La concurrence entre fournisseurs n’apporte pas nécessairement une alternative gratuite durable.
Enfin, une victoire parlementaire sans traduction législative reste une victoire politique provisoire.
Le 3 novembre 2026 aura démontré que la réforme n’est plus politiquement incontestable.
Le 4 novembre aura rappelé qu’elle demeure juridiquement applicable.
La prochaine question est simple : les parlementaires défendront-ils leurs positions jusqu’à obtenir des garanties opposables, ou ce vote restera-t-il un épisode de communication préélectorale ?
C’est sur leurs actes et sur les textes effectivement adoptés qu’il faudra les juger.
Sources principales
- LégiFiscal, article du 4 novembre 2026
- Assemblée nationale, amendement I-3426
- Assemblée nationale, scrutin public n° 9643
- Assemblée nationale, débats du 3 novembre 2026
- Assemblée nationale, proposition de loi n° 3153 de Gérault Verny
- Sénat, rapport sur le projet de facturation électronique, novembre 2025
- Ministère des Finances, communiqué du 9 octobre 2026
- LCP, rejet du budget le 4 novembre 2026
- UPSME, incident VosFactures, octobre 2026
